Domain weithalsgläser.de kaufen?
Wir ziehen mit dem Projekt
weithalsgläser.de um.
Sind Sie am Kauf der Domain
weithalsgläser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weithalsgläser.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Orion Tritan Flasche mit Verschluss Loop B 1 lTrinkflasche - Volumen: 0,9 l, mit verlängerter Tülle, Bestandteil der Flasche: Sieb, frei von BPA, mit breitem Hals und mit Auslaugung, Material: Tritan, Höhe: 24 cm, Durchmesser: 8,5 cm, Farbe: beige Die Trinkflasche von ORION mit dem Volumen von 0,9 l ist aus leichtem, stoßfestem Tritan gefertigt, das keine Gerüche aufnimmt. Die Flasche ist BPA-frei, so dass sie keine unerwünschten Stoffe an das9,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SonoEZ Ultraschalltrainer GefäßDer SonoEZ Ultraschalltrainer besteht aus einem lebensechten, sehr gut ultraschallfähigen Material, welches überaus realistische Ultraschallbilder liefert. Er bietet die Möglichkeit, ein Blutgefäß mit 6mm Durchmesser und einem Tiefenverlauf von 5mm bis 30mm zu scannen und zu punktieren. Das Pad ist punktierbar, die Stichkanäle verschließen sich auf Grund des neuartigen Materials fast vollständig, so dass auf dem Ultraschallbild sehr lange nichts zu sehen ist. Geliefert wird der Ultraschalltrainer in einem Kunststoffbehälter, welcher eine sichere Aufbewahrung gewährleistet. Produktdetails Besteht aus einem lebensechten, sehr gut ultraschallfähigen Material Liefert realistische Ultraschallbilder Bietet die Möglichkeit, ein Blutgefäß mit 6mm Durchmesser und einem Tiefenverlauf von 5mm bis 30mm zu scannen und zu punktieren Das Pad ist punktierbar die Stichkanäle verschließen sich fast volls235,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HBBMGYD Flaschenregal, Weiß, 4 Ablagen, 24 Flaschen Weinregal für Wohnzimmer, offene Aufbewahrung, obere Ablage für GlaswarenHBBMGYD Flaschenregal, Weiß, 4 Ablagen, 24 Flaschen Weinregal für Wohnzimmer, offene Aufbewahrung, obere Ablage für Glaswaren. Schlichtes und funktionales Design fügt sich dieses weiße Weinregal harmonisch in Ihr Wohnzimmer, Esszimmer oder Eingangsbereich ein und sorgt für eine stilvolle Weinaufbewahrung. . Großzügige Speicherkapazität mit vier Regalen für bis zu 24 Weinflaschen, ideal für Sammler und Liebhaber. . Praktische obere Ablage bietet zusätzlichen Platz für Weingläser, Korkenzieher und anderes Zubehör und optimiert die Organisation Ihres Platzes. . Die offene Struktur erleichtert den schnellen Zugriff auf Ihre Flaschen und ermöglicht einen Überblick über Ihre Weinsammlung. . Schlichtes und raffiniertes Design, das Ihre Flaschen hervorhebt und gleichzeitig einen Hauch von Raffinesse zu Ihrer Inneneinrichtung hinzufügt. . Farbe:Weiß122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Gefäß-ArmLebensgroßes Modell des linken Armes einschließlich Hand in halbgebeugter Stellung mit Oberarm-, Speichen- und Ellenarterie sowie Begleitvenen mit Wurzeln in situ. Der komplette Blutkreislauf der Hand ist sowohl auf der Handinnenfläche als auch dem Handrücken dargestellt. Das Größenverhältnis der verschiedenen Blutgefäße ist deutlich dargestellt und erleichtert das Studium des Blutkreislaufs im Arm. Auf Grundbrett.968,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Orion Tritan Flasche mit Verschluss Loop B 1 lTrinkflasche - Volumen: 0,9 l, mit verlängerter Tülle, Bestandteil der Flasche: Sieb, frei von BPA, mit breitem Hals und mit Auslaugung, Material: Tritan, Höhe: 24 cm, Durchmesser: 8,5 cm, Farbe: beige Die Trinkflasche von ORION mit dem Volumen von 0,9 l ist aus leichtem, stoßfestem Tritan gefertigt, das keine Gerüche aufnimmt. Die Flasche ist BPA-frei, so dass sie keine unerwünschten Stoffe an das9,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SonoEZ Ultraschalltrainer GefäßDer SonoEZ Ultraschalltrainer besteht aus einem lebensechten, sehr gut ultraschallfähigen Material, welches überaus realistische Ultraschallbilder liefert. Er bietet die Möglichkeit, ein Blutgefäß mit 6mm Durchmesser und einem Tiefenverlauf von 5mm bis 30mm zu scannen und zu punktieren. Das Pad ist punktierbar, die Stichkanäle verschließen sich auf Grund des neuartigen Materials fast vollständig, so dass auf dem Ultraschallbild sehr lange nichts zu sehen ist. Geliefert wird der Ultraschalltrainer in einem Kunststoffbehälter, welcher eine sichere Aufbewahrung gewährleistet. Produktdetails Besteht aus einem lebensechten, sehr gut ultraschallfähigen Material Liefert realistische Ultraschallbilder Bietet die Möglichkeit, ein Blutgefäß mit 6mm Durchmesser und einem Tiefenverlauf von 5mm bis 30mm zu scannen und zu punktieren Das Pad ist punktierbar die Stichkanäle verschließen sich fast volls235,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HBBMGYD Flaschenregal, Weiß, 4 Ablagen, 24 Flaschen Weinregal für Wohnzimmer, offene Aufbewahrung, obere Ablage für GlaswarenHBBMGYD Flaschenregal, Weiß, 4 Ablagen, 24 Flaschen Weinregal für Wohnzimmer, offene Aufbewahrung, obere Ablage für Glaswaren. Schlichtes und funktionales Design fügt sich dieses weiße Weinregal harmonisch in Ihr Wohnzimmer, Esszimmer oder Eingangsbereich ein und sorgt für eine stilvolle Weinaufbewahrung. . Großzügige Speicherkapazität mit vier Regalen für bis zu 24 Weinflaschen, ideal für Sammler und Liebhaber. . Praktische obere Ablage bietet zusätzlichen Platz für Weingläser, Korkenzieher und anderes Zubehör und optimiert die Organisation Ihres Platzes. . Die offene Struktur erleichtert den schnellen Zugriff auf Ihre Flaschen und ermöglicht einen Überblick über Ihre Weinsammlung. . Schlichtes und raffiniertes Design, das Ihre Flaschen hervorhebt und gleichzeitig einen Hauch von Raffinesse zu Ihrer Inneneinrichtung hinzufügt. . Farbe:Weiß122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
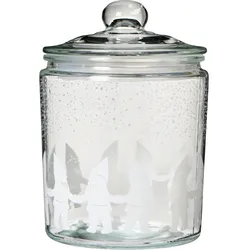
IB Laursen Glasbehälter Aufbewahrung Wichtelmännchen, Höhe 21, Ø 14.5 cm, 1900 mlGlasbehä,lter Wichtelmä,nnchen von IB Laursen aus Dä,nemark.Glas. Dieser Glaskrug, verziert mit unserem eigenen Wichtelmuster, ist ideal zur Aufbewahrung in der Kü,che oder an anderen Orten im Haus. Der Glaskrug ist in 2 Grö,ß,en verfü,gbar, ist luftdicht und lebensmittelsicher.15,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.